Daftar Isi
- Pendahuluan: Membedah Sisi Lain Bank Rakyat Indonesia
- Konteks Ekonomi dan Perbankan di Tahun 2026
- 1. Kejenuhan Pasar di Segmen Mikro dan Ultra Mikro
- 2. Sensitivitas Terhadap Fluktuasi Suku Bunga Global
- 3. Risiko Kualitas Aset dan Lonjakan NPL
- 4. Ancaman dari Bank Digital dan Fintech Aggressive
- 5. Ketergantungan Tinggi pada Kebijakan KUR Pemerintah
- 6. Dilema Pertumbuhan vs Dividen Payout Ratio
- 7. Kerentanan Terhadap Aliran Modal Asing (Capital Outflow)
- Strategi Menghadapi Risiko Saham BBRI di 2026
- Kesimpulan: Apakah BBRI Masih Layak Koleksi?
Pendahuluan: Membedah Sisi Lain Bank Rakyat Indonesia
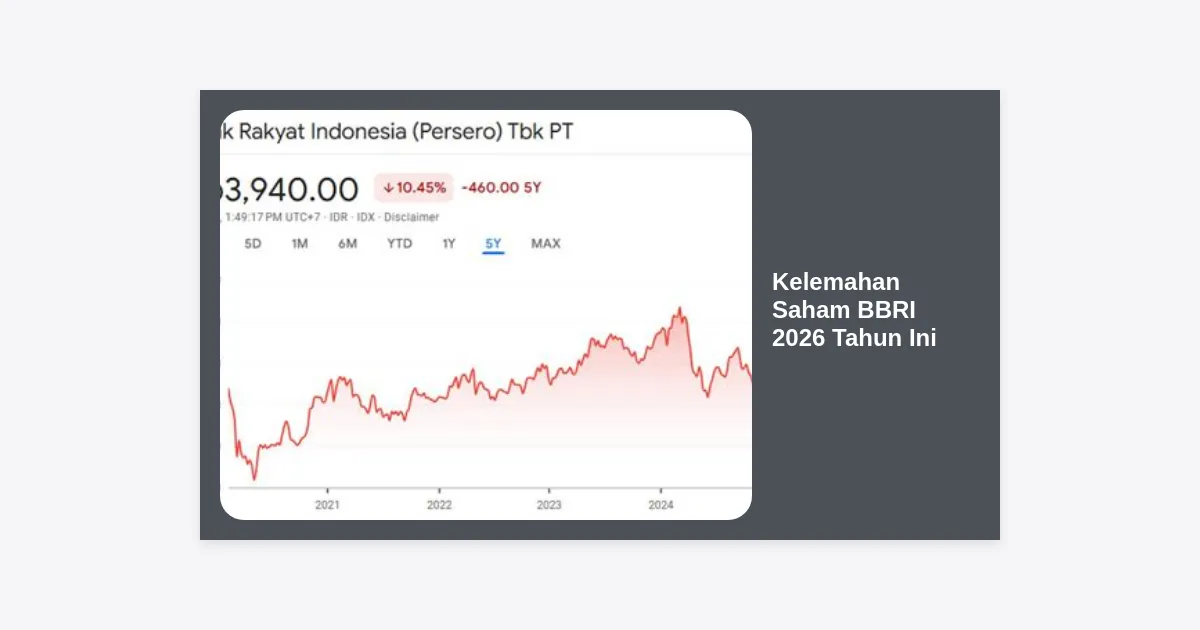
Siapa yang tidak mengenal PT Bank Rakyat Indonesia (Persero) Tbk atau BBRI? Sebagai salah satu penguasa perbankan di tanah air, BBRI sering dianggap sebagai investasi “aman” bagi pemula maupun institusi. Namun, memasuki tahun analisis baru, banyak investor mulai bertanya-tanya mengenai apa saja kelemahan saham BBRI 2026 tahun ini yang mungkin tersembunyi di balik laporan laba yang fantastis.
Memahami risiko bukan berarti bersikap pesimis, melainkan bagian dari manajemen portofolio yang cerdas. Dalam artikel ini, kita akan mengupas tuntas tantangan fundamental, teknikal, hingga makro ekonomi yang diprediksi akan menjadi batu sandungan bagi performa saham BBRI di tahun 2026.
Konteks Ekonomi dan Perbankan di Tahun 2026
Tahun 2026 diprediksi akan menjadi masa transisi ekonomi yang signifikan. Setelah melewati berbagai fase pemulihan pasca-pandemi dan penyesuaian geopolitik, perbankan Indonesia dihadapkan pada normalisasi inflasi dan perubahan peta politik domestik pasca-transisi kepemimpinan nasional.
BBRI, yang memiliki fokus utama pada segmen UMKM, sangat bergantung pada daya beli masyarakat kelas bawah dan menengah. Jika pertumbuhan ekonomi stagnan di angka 5%, maka akselerasi kredit akan menemui jalan terjal. Inilah mengapa mengidentifikasi kelemahan saham BBRI 2026 tahun ini menjadi sangat relevan bagi Anda yang merencanakan investasi jangka panjang.
1. Kejenuhan Pasar di Segmen Mikro dan Ultra Mikro
Kelemahan pertama yang patut dicermati adalah potensi kejenuhan (saturation) di pasar mikro. Melalui Holding Ultra Mikro (UMi) bersama Pegadaian dan PNM, BBRI memang telah menjangkau pelosok nusantara. Namun, setiap pasar memiliki batas kapasitas.
Kenapa ini masalah?
- Hukum Hasil Menurun: Biaya operasional untuk menjangkau nasabah di pelosok semakin mahal, sementara margin keuntungan per nasabah baru cenderung mengecil.
- Over-indebtedness: Ada risiko di mana pelaku usaha mikro memiliki pinjaman di beberapa lembaga sekaligus, yang meningkatkan probabilitas gagal bayar.
“Pertumbuhan agresif di masa lalu seringkali menyisakan kantong-kantong risiko di masa depan jika kualitas ekspansi tidak dibarengi dengan edukasi literasi keuangan yang mumpuni.”
2. Sensitivitas Terhadap Fluktuasi Suku Bunga Global
Sebagai saham blue chip dengan kapitalisasi pasar raksasa, BBRI sangat sensitif terhadap kebijakan suku bunga Bank Indonesia (BI Rate) dan The Fed. Di tahun 2026, jika terjadi skenario “higher for longer” pada suku bunga global, biaya dana atau Cost of Fund (CoF) BBRI berisiko membengkak.
Meskipun BBRI memiliki basis dana murah (CASA) yang kuat, namun tekanan persaingan dana pihak ketiga (DPK) tetap ada. Jika BBRI terpaksa menaikkan suku bunga simpanan untuk menjaga likuiditas, maka Net Interest Margin (NIM) yang selama ini menjadi keunggulannya akan tergerus secara perlahan.
3. Risiko Kualitas Aset dan Lonjakan NPL
Membahas kelemahan saham BBRI 2026 tahun ini tidak lengkap tanpa menyinggung Non-Performing Loan (NPL). Segmen UMKM dikenal memiliki imbal hasil tinggi (high yield), namun juga memiliki high risk.
Perubahan iklim global yang berdampak pada sektor pertanian—sebagai salah satu sektor utama yang dibiayai BBRI—bisa memicu gagal panen massal. Hal ini secara langsung akan memengaruhi kemampuan debitur mikro dalam mencicil pinjaman. Investor perlu memantau rasio LAR (Loan at Risk) yang menjadi indikator awal sebelum pinjaman benar-benar dinyatakan macet.
4. Ancaman dari Bank Digital dan Fintech Aggressive
Meskipun BBRI memiliki aplikasi BRIMO yang sangat sukses, tantangan dari bank digital murni dan fintech lending tidak bisa diremehkan. Efisiensi operasional bank digital yang tanpa kantor cabang fisik memungkinkan mereka menawarkan suku bunga pinjaman yang lebih kompetitif atau proses persetujuan yang jauh lebih cepat.
Tantangan bagi BBRI:
- Generasi Z dan Alpha yang lebih memilih ekosistem digital terintegrasi.
- Kecepatan inovasi produk yang kadang terhambat oleh besarnya birokrasi organisasi.
- Biaya pemeliharaan ribuan kantor unit yang tetap harus dikeluarkan di tengah tren digitalisasi.
5. Ketergantungan Tinggi pada Kebijakan KUR Pemerintah
Program Kredit Usaha Rakyat (KUR) adalah pedang bermata dua bagi BBRI. Di satu sisi, subsidi bunga dari pemerintah mendorong pertumbuhan kredit. Di sisi lain, perubahan kebijakan politik atau pengurangan anggaran subsidi KUR dapat memukul target penyaluran kredit BBRI secara signifikan.
Di tahun 2026, arah kebijakan fiskal pemerintah akan sangat menentukan. Jika pemerintah memutuskan untuk mengalihkan fokus subsidi ke sektor lain, maka BBRI harus bekerja ekstra keras menemukan mesin pertumbuhan baru yang tidak bergantung pada dukungan fiskal negara.
6. Dilema Pertumbuhan vs Dividen Payout Ratio
Banyak investor ritel menyukai BBRI karena dividennya yang royal. Namun, Dividend Payout Ratio (DPR) yang terlalu tinggi (seringkali di atas 80%) bisa menjadi kelemahan saham BBRI 2026 tahun ini dari perspektif pertumbuhan jangka panjang.
Dana yang dibagikan sebagai dividen adalah modal yang tidak diinvestasikan kembali untuk riset teknologi atau penguatan permodalan (CAR). Jika kompetitor menggunakan labanya untuk ekspansi teknologi besar-besaran sementara BBRI sibuk memuaskan pemegang saham dengan dividen tunai, ada risiko tertinggal dalam hal infrastruktur perbankan masa depan.
7. Kerentanan Terhadap Aliran Modal Asing (Capital Outflow)
Karena BBRI adalah komponen besar dalam Indeks Harga Saham Gabungan (IHSG), saham ini sering dijadikan “ATM” oleh investor asing. Ketika terjadi ketidakpastian global, seringkali investor asing melakukan profit taking atau keluar dari pasar modal Indonesia (foreign outflow).
Penurunan harga saham BBRI dalam skenario ini seringkali bukan karena kinerja fundamental yang buruk, melainkan faktor likuiditas global. Namun, bagi investor yang memiliki horizon jangka pendek, volatilitas ini bisa sangat menyakitkan dan menjadi kelemahan utama dalam portofolio mereka.
Strategi Menghadapi Risiko Saham BBRI di 2026
Setelah memahami berbagai kelemahan saham BBRI 2026 tahun ini, apa yang harus dilakukan? Berikut adalah saran praktis untuk Anda:
- Average Down dengan Bijak: Jangan habiskan peluru Anda di satu harga. Manfaatkan fluktuasi akibat sentimen makro untuk mencicil beli di area support kuat.
- Pantau Laporan Keuangan Kuartalan: Perhatikan khusus pada angka Net Interest Margin (NIM) dan rasio NPL. Jika kedua angka ini memburuk secara berturut-turut, evaluasi kembali porsi kepemilikan Anda.
- Diversifikasi Sektor: Jangan hanya terpaku pada sektor perbankan. Imbangi volatilitas perbankan dengan sektor yang lebih defensif seperti konsumer atau infrastruktur.
- Perhatikan Valuasi: Selalu cek rasio PBV (Price to Book Value). Secara historis, membeli BBRI saat PBV mendekati rata-rata 5 tahun atau di bawahnya memberikan potensi margin of safety yang lebih baik.
Kesimpulan: Apakah BBRI Masih Layak Koleksi?
Secara fundamental, PT Bank Rakyat Indonesia (Persero) Tbk tetaplah institusi yang sangat solid dengan ekosistem yang sulit ditiru. Namun, mengabaikan kelemahan saham BBRI 2026 tahun ini adalah kesalahan fatal bagi seorang investor profesional.
Risiko kejenuhan pasar mikro, persaingan bank digital, dan sensitivitas suku bunga adalah nyata. Kunci sukses investasi di BBRI tahun 2026 adalah dengan tetap waspada terhadap data, tidak FOMO (Fear of Missing Out), dan memahami bahwa tidak ada saham yang naik selamanya tanpa koreksi.
Takeaway Utama:
- Pantau kebijakan subsidi KUR pemerintah.
- Waspadai kenaikan NPL di segmen ultra mikro.
- Gunakan strategi investasi bertahap (DCA) untuk memitigasi volatilitas pasar.
Investasi adalah maraton, bukan sprint. Dengan memahami sisi gelap dari saham favorit publik ini, Anda justru selangkah lebih maju dalam menjaga keamanan modal Anda.